走过了传统的“金九”,刚刚过去的10月楼市交出了一份颇有意思的成绩单。
今年的“银十”可以用一个词来概括,那就是“冰火两重天”。
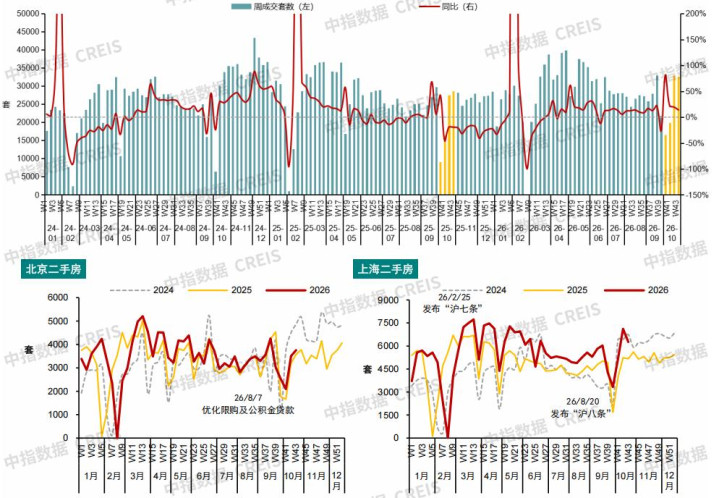
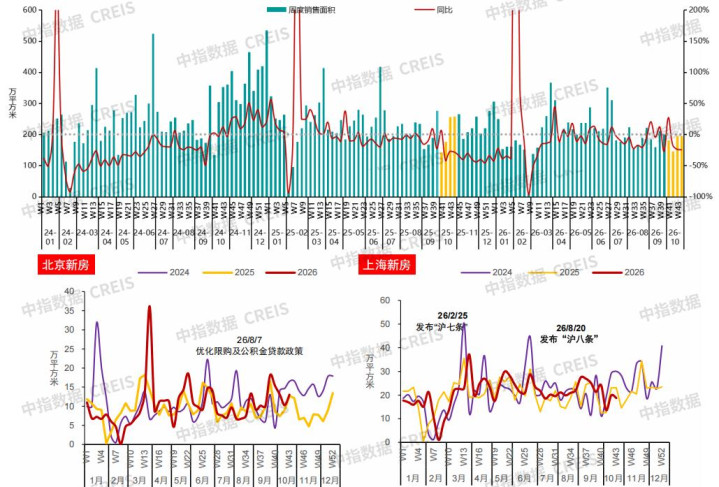
中指院最新的监测数据显示出了一种明显的反差:10月1日至28日期间,全国重点20城二手住宅成交量同比增长了20%,但是重点30城的新建商品住宅成交量则下降了13%。
一边是二手房市场的买家卖家络绎不绝,网签数量不断攀升,另一边却是大多数城市的商品房销售中心冷冷清清,去化困难。
为什么买房人的动作,突然出现了这么大的分歧?
01、二手房的“小阳春”:贴息红利与高性价比的胜利
二手房在10月份仍然可以实现20%的增长,核心原因在于政策的“精准助攻”碰上了买房人的“求稳心态”。
大家应该还记得,9月底财政部等三部门落地的房贷贴息政策。
针对120平方米以内的房子和总价在150万元之内的首套商业贷款,给予每年1%的利率优惠。新房和二手房都得到了好处,但是在实际操作当中,二手房几乎占了上风。
当然,在核心一二线和大部分热点城市的总价150万元以下的新房中,找到品质好的房子并不容易,而且位置一般都会被安排到五环以外。
但是二手房不一样,面积跨度很大,总价弹性也很高,有很多符合“150万以内”刚需门槛的现成房源。
这次真金白银的减负,把很多预算不多的刚性需求客户精准引流到了二手房市场。
从成交的角度来看,一线城市的状况比较突出。
北京市二手房网签数量达到一万套以上,比去年同期增长了百分之九;而上海市二手房则突破了两万一千套的大关,并且同比上升了32%。
二线城市的苏州、宁波增速都在30%以上,杭州、南京、青岛等城市的价格上涨幅度也在20%以上。
看得见的房子、更低的风险成本和实实在在的月供减轻,在本轮竞争中使二手房占据了优势。
02、新房的“倒春寒”:供求错配下的结构性冷清
与二手房市场热闹非凡不同的是,新房市场的“降13%”则道出了另一重现实困境。
新房成交走弱,主要受制于两个核心瓶颈:
第一是产品错位。
目前市场上新盘为了获取更多的利润,都向着大户型、高总价的改善型住宅方向发展,很多项目的面积都不符合本次贴息政策的要求。
刚需买不起房子,改善家庭又在考虑之中,因此政策所起到的作用就大打折扣了。
第二是供给端缩水。
过去一两年,房地产企业拿地的速度变慢了,新开工规模也减小了,所以现在很多城市的库存都在增加。
10月份的重点30个城市新房批准上市面积仍然处于同比收缩的状态中,市场上的好房子少,无法激起消费者的购房欲望,因此成交量也随之下降。
当然,新房市场也并非全盘皆冷,而是走向了极致的分化。
10月的北京因为前期优质地块集中入市,新房成交面积反而同比逆势增长了28%;而在上海、广州和深圳,新房成交同比仍有小幅回落。
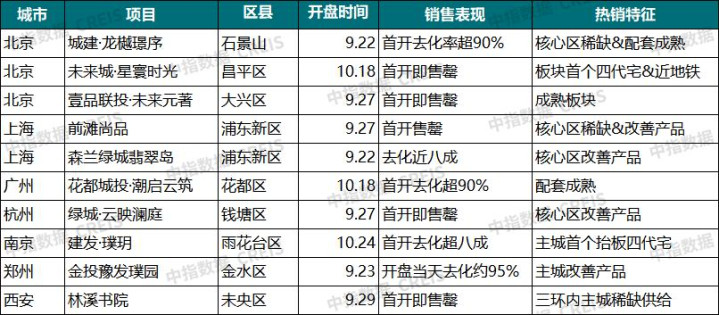
目前仍然可以卖出好价钱的新楼盘,基本上都有三个硬性条件:地处配套成熟的市中心区域、主打挑空露台与LDKB一体化的大户型产品,并且能够看到工程进展的实景准现房。
如果稍有偏差的话,开发商就很难打动消费者的荷包了。
03、年末走向:置换链条松动,修复仍需耐心
看懂了10月的这组数据,其实也就看清了接下来楼市的走势。
二手房交易仍然很火热,这也是一个好兆头。所以对于房地产大循环而言,二手房就是流动性之源。
只有刚需客户入场接盘,改善型家庭才有可能把手上的老房子变现,并且用这些钱重新回到新房市场上来,从而带动核心区优质新盘的去化。
进入四季度收官战,房企为了冲击全年的业绩指标,大概率会加大推盘力度和促销折扣;再加上贷款贴息政策的持续发酵,部分自住需求还会继续加速释放。
但是我们也要明白,这次修复并不是一次性的解决办法,而是一个逐渐恢复的过程,在此期间各种结构都会发生变化。

新房市场要真正走出调整期,除了开发商要推出更加实在、更有性价比的新房之外,还需要等待消费者的信心慢慢恢复。
在买方市场的情况下,尊重真实的客户需求、回归到居住品质上,成为了所有从业者的唯一的选择。
美港通配资提示:文章来自网络,不代表本站观点。